เมื่อนำเข้าบรรจุภัณฑ์แบบสั่งทำพิเศษ ใบเสนอราคาจากโรงงานเป็นเพียงส่วนหนึ่งของต้นทุนเท่านั้น ผู้ผลิตอาจเสนอราคา 0.50 ดอลลาร์ต่อถุง แต่ต้นทุนที่แท้จริงของผู้ซื้ออาจสูงกว่านั้นหลังจากรวมค่าขนส่ง ภาษีนำเข้า ค่าพิธีการศุลกากร ค่าธรรมเนียมปลายทาง และค่าจัดส่งไปยังคลังสินค้าแล้ว
ดังนั้นคำถามแรกจึงไม่ใช่แค่“ราคาโรงงานเท่าไหร่?”แต่เป็น“ราคาสินค้าจริงเมื่อส่งถึงปลายทางที่ต้องการจะเป็นเท่าไหร่?”
สำหรับการจัดซื้อบรรจุภัณฑ์ระหว่างประเทศ ตัวเลขที่มีประโยชน์ที่สุดมักจะเป็นต้นทุนรวมต่อหน่วยเมื่อสินค้าถึงปลายทางแล้วภายใต้เงื่อนไขเดียวกัน ทั้งในด้านผลิตภัณฑ์ ปริมาณ ปลายทาง และการจัดส่ง
ค่าใช้จ่ายในการนำเข้าบรรจุภัณฑ์แบบกำหนดเองคือเท่าไร?
ต้นทุนการนำเข้าบรรจุภัณฑ์แบบกำหนดเอง คือ ต้นทุนรวมในการซื้อสินค้าและขนส่งสินค้าจากผู้จำหน่ายไปยังปลายทางที่ตกลงกันไว้
โครงสร้างต้นทุนโดยทั่วไปมีดังนี้:
ต้นทุนโรงงาน → การจัดการส่งออก → การขนส่งระหว่างประเทศ → ภาษีนำเข้า → ค่าธรรมเนียมศุลกากรและปลายทาง → การส่งมอบขั้นสุดท้าย
ค่าใช้จ่ายทั้งหมดไม่ได้รวมอยู่ในทุกการขนส่ง จำนวนเงินที่แท้จริงขึ้นอยู่กับใบเสนอราคาของผู้จำหน่าย เงื่อนไขการค้า (Incoterm) วิธีการขนส่ง ปลายทาง การดำเนินการด้านศุลกากร ปริมาณการสั่งซื้อ และการจัดการด้านโลจิสติกส์
นี่จึงเป็นเหตุผลว่าทำไมใบเสนอราคาจากโรงงานและราคาส่งมอบสุดท้ายจึงไม่จำเป็นต้องตรงกันเสมอไป
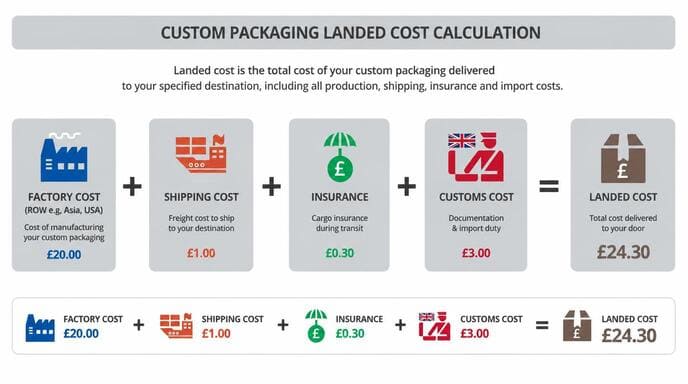
ตัวอย่างเช่น หากโรงงานเสนอราคาถุง 20,000 ใบ ในราคาใบละ 0.50 ดอลลาร์ ต้นทุนสินค้าจะอยู่ที่ 10,000 ดอลลาร์ หากค่าขนส่งและค่าใช้จ่ายที่เกี่ยวข้องกับการนำเข้าเพิ่มขึ้นอีก 3,200 ดอลลาร์ ต้นทุนจริงที่ผู้ซื้อต้องจ่ายคือ 13,200 ดอลลาร์ หรือ0.66 ดอลลาร์ต่อถุง
ควรรวมค่าใช้จ่ายอะไรบ้าง?
โครงสร้างต้นทุนที่แน่นอนจะแตกต่างกันไปตามการจัดส่ง แต่การนำเข้าบรรจุภัณฑ์แบบกำหนดเองส่วนใหญ่สามารถประเมินได้จากห้าด้านหลักๆ
| ราคา | ครอบคลุมอะไรบ้าง |
|---|---|
| ต้นทุนสินค้า | ราคาผลิตที่ผู้จำหน่ายแจ้งมา |
| ค่าระวาง | การขนส่งสินค้าจากจุดส่งที่ตกลงกันไว้ไปยังปลายทาง |
| ต้นทุนการนำเข้า | อากร ภาษี ค่าธรรมเนียมศุลกากร และค่าใช้จ่ายที่เกี่ยวข้อง |
| ค่าบริการปลายทาง | ค่าธรรมเนียมท่าเรือ ค่าธรรมเนียมการจัดการ ค่าธรรมเนียมเอกสาร และค่าธรรมเนียมอื่นๆ ในท้องถิ่น |
| จัดส่งรอบสุดท้าย | การขนส่งสินค้าจากท่าเรือ สนามบิน หรือศูนย์โลจิสติกส์ไปยังคลังสินค้า |
ค่าใช้จ่ายครั้งเดียว เช่น ค่าตัวอย่าง ค่าเครื่องมือ ค่าตั้งค่าการพิมพ์ ค่าเพลท หรือค่าธรรมเนียมการปรับแต่งอื่นๆ ควรนำมารวมไว้ด้วยหากมีค่าใช้จ่ายเหล่านั้น
ต้นทุนผลิตภัณฑ์ขึ้นอยู่กับโรงงานและห่วงโซ่อุปทาน
สำหรับบรรจุภัณฑ์แบบกำหนดเอง ราคาค่าผลิตจะได้รับผลกระทบจากตัวผลิตภัณฑ์เอง ปริมาณการสั่งซื้อ ข้อกำหนดในการปรับแต่ง ประสิทธิภาพการผลิต อุปกรณ์ ขนาดการจัดซื้อ และโครงสร้างห่วงโซ่อุปทานของผู้จำหน่าย
โรงงานสองแห่งอาจเสนอราคาที่แตกต่างกันสำหรับผลิตภัณฑ์ที่ดูเหมือนจะคล้ายคลึงกัน เนื่องจากกระบวนการจัดซื้อวัตถุดิบ ประสิทธิภาพการผลิต โครงสร้างแรงงาน การใช้ประโยชน์จากอุปกรณ์ และความสัมพันธ์กับซัพพลายเออร์ของแต่ละโรงงานนั้นแตกต่างกัน
ปัจจัยสำคัญประการหนึ่งคือความเชื่อมโยงกันอย่างใกล้ชิดของขั้นตอนการผลิตต่างๆในภูมิภาคที่ผลิตบรรจุภัณฑ์รายใหญ่ของจีน กิจกรรมการผลิตมักกระจุกตัวอยู่ในเขตอุตสาหกรรมเดียวกัน ขึ้นอยู่กับผลิตภัณฑ์และโรงงาน กระบวนการต่างๆ เช่น การพิมพ์ การตัดวัสดุ การเคลือบ การอัดความร้อน การเย็บ และการทำถุง อาจดำเนินการเสร็จสิ้นภายในโรงงานเดียวกัน
แม้ว่าซัพพลายเออร์จะไม่ดำเนินการทุกขั้นตอนภายในองค์กรเอง แต่ซัพพลายเออร์เฉพาะทางมักตั้งอยู่ใกล้กัน ตัวอย่างเช่น พื้นที่ผลิตบรรจุภัณฑ์อาจมีโรงงานผลิตแม่พิมพ์ โรงงานพิมพ์สกรีน โรงงานผลิตผ้าไม่ทอ โรงงานผลิตถุงผ้าไม่ทอ โรงงานตัดเย็บ และโรงงานผลิตถุงกระดาษหลายแห่งที่ดำเนินงานอยู่ในกลุ่มอุตสาหกรรมเดียวกัน
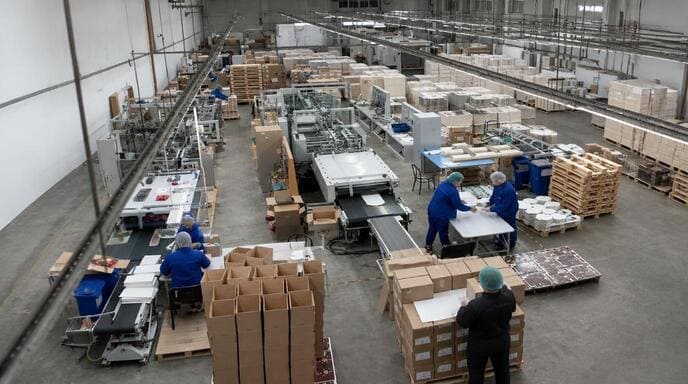
การรวมศูนย์การผลิตนี้สามารถลดการขนส่งระหว่างขั้นตอนการผลิต และทำให้การสื่อสารและการประสานงานการผลิตง่ายขึ้น นอกจากนี้ โรงงานยังสามารถเลือกใช้ซัพพลายเออร์หลายรายที่อยู่ใกล้เคียงสำหรับกระบวนการเฉพาะทาง แทนที่จะพึ่งพาแหล่งผลิตเพียงแห่งเดียวที่อยู่ห่างไกล
นี่ไม่ได้หมายความว่าแรงงานจีนจะถูกที่สุดเสมอไปข้อได้เปรียบหลักด้านการผลิตของจีนมาจากกลุ่มอุตสาหกรรมที่พัฒนาแล้วอย่างสูง ประสบการณ์การผลิตที่สั่งสมมา เครือข่ายซัพพลายเออร์ที่มั่นคง ความสามารถในการผลิต และการประสานงานที่มีประสิทธิภาพในกระบวนการต่างๆ
สำหรับผู้ซื้อ นั่นหมายความว่าต้นทุนของผลิตภัณฑ์ไม่ได้ขึ้นอยู่กับอัตราค่าแรงเพียงอย่างเดียว แต่ยังขึ้นอยู่กับโครงสร้างและประสิทธิภาพของห่วงโซ่อุปทานการผลิตด้วย
ค่าขนส่งสามารถรวมหรือไม่รวมอยู่ในใบเสนอราคาของผู้จำหน่ายก็ได้
โดยปกติแล้ว ผู้ผลิตและผู้ส่งออกจะระบุว่าค่าขนส่งรวมอยู่ในใบเสนอราคาหรือไม่ ใบเสนอราคาอาจอิงตามเงื่อนไขต่างๆ เช่น EXW, FOB, CIF หรือ DDP หรือผู้จำหน่ายอาจระบุค่าขนส่งแยกต่างหาก
ดังนั้น ก่อนที่จะเปรียบเทียบราคา 2 ราคา ผู้ซื้อควรตรวจสอบสิ่งต่อไปนี้ให้แน่ใจ:
- ราคานี้รวมค่าขนส่งระหว่างประเทศแล้วหรือไม่?
- ค่าขนส่งที่เสนอมานั้นสิ้นสุดที่จุดใด
- ค่าธรรมเนียมปลายทางรวมอยู่ในราคาแล้วหรือไม่?
- รวมค่าพิธีการศุลกากรมั้ย?
- รวมค่าจัดส่งขั้นสุดท้ายไปยังคลังสินค้าแล้วหรือไม่?
ใบเสนอราคา 0.50 ดอลลาร์ที่ไม่รวมค่าขนส่งนั้น ไม่สามารถนำมาเปรียบเทียบโดยตรงกับใบเสนอราคา 0.58 ดอลลาร์ที่รวมค่าจัดส่งถึงปลายทางของผู้ซื้อได้
วิธีการคำนวณค่าขนส่งสำหรับบรรจุภัณฑ์แบบกำหนดเอง?
การขนส่งสินค้ามีความสำคัญอย่างยิ่งสำหรับบรรจุภัณฑ์ เนื่องจากถุง ซอง และผลิตภัณฑ์น้ำหนักเบาอื่นๆ จำนวนมากอาจใช้พื้นที่มากเมื่อเทียบกับน้ำหนักจริงของสินค้าเหล่านั้น
ในการขนส่งสินค้าหลายๆ กรณี ค่าขนส่งจะถูกกำหนดโดยการเปรียบเทียบน้ำหนักจริงกับน้ำหนักตามปริมาตรหรือขนาดของสินค้า จากนั้นจึงใช้น้ำหนักที่คิดค่าบริการตามนั้นในการคำนวณค่าขนส่ง โดยทั่วไปแล้วจะใช้ค่าที่สูงกว่าระหว่างน้ำหนักและปริมาตรในการคิดค่าบริการแม้ว่าวิธีการคำนวณที่แน่นอนจะแตกต่างกันไปตามวิธีการขนส่งและผู้ให้บริการขนส่งก็ตาม
สำหรับสินค้าบรรจุภัณฑ์ ปริมาตรจึงมีผลกระทบอย่างมากต่อค่าขนส่ง โดยเฉพาะอย่างยิ่งเมื่อสินค้ามีน้ำหนักเบาแต่ใช้พื้นที่มาก สำหรับการขนส่งทางทะเล ปริมาตรและอัตราการใช้พื้นที่ของตู้คอนเทนเนอร์ก็เป็นปัจจัยสำคัญในการกำหนดต้นทุนการขนส่งโดยรวมเช่นกัน
ดังนั้น ผู้ซื้อไม่ควรประเมินค่าขนส่งจากน้ำหนักสินค้าเพียงอย่างเดียวควรพิจารณาทั้งน้ำหนักจริงและปริมาตรบรรจุภัณฑ์สุดท้ายโดยใช้หลักเกณฑ์การคิดค่าบริการที่กำหนดโดยผู้ขนส่งหรือตัวแทนขนส่งสินค้า
ข้อมูลการจัดส่งบางส่วนจะได้รับการยืนยันอย่างถูกต้องก็ต่อเมื่อผ่านขั้นตอนการผลิตและการบรรจุขั้นสุดท้ายแล้วเท่านั้น ผู้จำหน่ายจึงจะสามารถแจ้งจำนวนกล่อง ขนาด น้ำหนักรวม น้ำหนักสุทธิ และปริมาตรทั้งหมด (CBM) ได้
| ข้อมูลการจัดส่ง | ทำไมมันถึงมีความสำคัญ |
|---|---|
| ขนาดกล่อง | กำหนดปริมาณการจัดส่ง |
| จำนวนกล่อง | แสดงปริมาณการจัดส่งขั้นสุดท้าย |
| น้ำหนักสุทธิ | ใช้เพื่อกำหนดน้ำหนักที่คิดค่าบริการได้ |
| น้ำหนักสุทธิ | แสดงน้ำหนักจริงของผลิตภัณฑ์ |
| รวม CBM | สำคัญสำหรับการขนส่งทางทะเลและการขนส่งตามปริมาณ |
| วิธีการบรรจุ | ส่งผลต่อการใช้ประโยชน์จากกล่องบรรจุภัณฑ์และปริมาณการจัดส่ง |
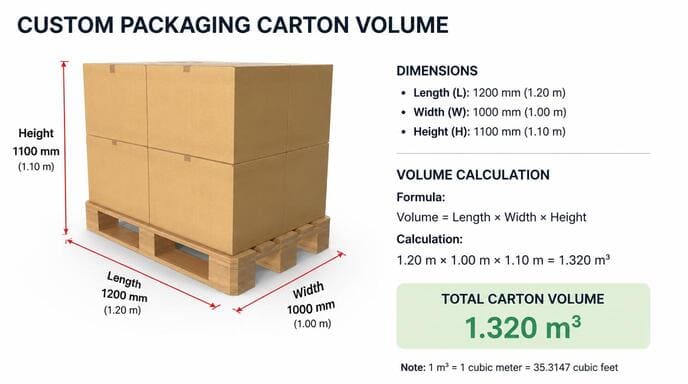
ความแตกต่างเล็กน้อยในขนาดกล่องอาจกลายเป็นความแตกต่างที่สำคัญเมื่อคูณกับคำสั่งซื้อขนาดใหญ่ ด้วยเหตุนี้วิธีการบรรจุสินค้าสำเร็จรูปของซัพพลายเออร์จึงส่งผลต่อต้นทุนรวม รวมถึงราคาโรงงานด้วย
วิธีคำนวณต้นทุนสินค้าที่ส่งถึงปลายทาง
สูตรที่ใช้ได้จริงคือ:
ต้นทุนรวมเมื่อสินค้าถึงปลายทาง = ต้นทุนสินค้า + ค่าขนส่ง (ถ้ามี) + ภาษีนำเข้าและค่าธรรมเนียมอื่นๆ + ค่าธรรมเนียมศุลกากรและปลายทาง + ค่าจัดส่งขั้นสุดท้าย + ค่าใช้จ่ายอื่นๆ ที่เกี่ยวข้อง
แล้ว:
ต้นทุนต่อหน่วย (รวมค่าขนส่ง) = ต้นทุนรวมทั้งหมด ÷ ปริมาณที่ได้รับ
ตัวอย่างเช่น:
| รายการค่าใช้จ่าย | ราคา |
|---|---|
| ต้นทุนสินค้า | $10,000 |
| ค่าใช้จ่ายในการปรับแต่งครั้งเดียว | $300 |
| ค่าขนส่งระหว่างประเทศ | $1,200 |
| อากรขาเข้าและภาษี | $800 |
| ค่าธรรมเนียมศุลกากรและค่าธรรมเนียมปลายทาง | $500 |
| การจัดส่งคลังสินค้า | $400 |
| ต้นทุนการลงจอดรวม | $13,200 |
สำหรับจำนวน 20,000 หน่วย:
13,200 ดอลลาร์ ÷ 20,000 = 0.66 ดอลลาร์ต่อหน่วย
ดังนั้น ภายใต้สมมติฐานเหล่านี้ ผู้ซื้อควรประเมินราคาสั่งซื้อที่ประมาณ 0.66 ดอลลาร์ต่อหน่วย แทนที่จะเปรียบเทียบซัพพลายเออร์โดยใช้ใบเสนอราคาจากโรงงานที่ 0.50 ดอลลาร์เพียงอย่างเดียว
ค่าใช้จ่ายครั้งเดียวมีความสำคัญมากกว่าสำหรับคำสั่งซื้อขนาดเล็ก
ค่าใช้จ่ายในการตั้งค่า 300 ดอลลาร์จะมีผลกระทบที่แตกต่างกันไปขึ้นอยู่กับปริมาณการสั่งซื้อ
| ปริมาณการสั่งซื้อ | ต้นทุนต่อหน่วย 300 ดอลลาร์ |
|---|---|
| 1,000 | $0.30 |
| 5,000 | $0.06 |
| 10,000 | $0.03 |
| 50,000 | $0.006 |
| 100,000 | $0.003 |
นี่เป็นเหตุผลหนึ่งที่ทำให้การสั่งซื้อสินค้าแบบกำหนดเองจำนวนมากมีต้นทุนต่อหน่วยที่ดีกว่า เนื่องจากต้นทุนคงที่ถูกกระจายไปในจำนวนหน่วยที่มากขึ้น และการจัดส่งสินค้าจำนวนมากอาจใช้กำลังการผลิตและการขนส่งได้อย่างมีประสิทธิภาพมากขึ้นด้วย
อย่างไรก็ตาม การสั่งซื้อมากขึ้นไม่ได้หมายความว่าจะดีกว่าเสมอไป พื้นที่จัดเก็บ กระแสเงินสด ความแน่นอนของความต้องการ และความเสี่ยงจากการมีสินค้าล้นตลาด ยังคงมีความสำคัญอยู่
Incoterms เปลี่ยนแปลงต้นทุนที่ผู้ซื้อยังคงต้องจ่ายอย่างไร
Incoterms กำหนดหลักๆ แล้วว่าจะแบ่งต้นทุน ความรับผิดชอบ และความเสี่ยงระหว่างผู้ขายและผู้ซื้ออย่างไร แต่ไม่ได้บอกผู้ซื้อโดยตรงว่าใบเสนอราคาใดถูกกว่ากัน
| เทอม | ขอบเขตการเสนอราคาทั่วไป | ผู้ซื้อยังต้องตรวจสอบเพิ่มเติม |
|---|---|---|
| EXW | สินค้าพร้อมจำหน่ายที่โรงงาน | การรับสินค้า การจัดการส่งออก การขนส่งสินค้า การนำเข้า และการจัดส่ง |
| FOB | ผู้ขายเป็นผู้ดำเนินการจัดส่งไปยังท่าเรือที่ตกลงกันไว้และปฏิบัติตามข้อผูกพันด้านการส่งออก | การขนส่งสินค้าหลัก การนำเข้า และการจัดส่งภายในประเทศ |
| CIF | ค่าขนส่งหลักและประกันภัยจนถึงท่าเรือปลายทางที่ระบุ | ค่าธรรมเนียมนำเข้า ค่าธรรมเนียมปลายทาง และค่าจัดส่งเข้าคลังสินค้า |
| DDP | ผู้ขายรับผิดชอบด้านการจัดส่งและการนำเข้าที่มากขึ้น | รายละเอียดที่รวมอยู่ ภาษี ปลายทาง และสิ่งที่ไม่รวมอยู่ในแพ็กเกจ |
ความแตกต่างที่สำคัญคือ จุด สิ้นสุดของต้นทุน
การส่งมอบแบบ CIF ไปยังท่าเรือนั้นไม่เหมือนกับการส่งมอบไปยังคลังสินค้า
ในทำนองเดียวกัน ไม่ควรยอมรับข้อเสนอแบบ DDP เพียงเพราะใบเสนอราคาระบุว่า “DDP” ผู้ซื้อควรตรวจสอบปลายทางที่ระบุและสิ่งที่รวมอยู่ในข้อเสนอนั้นอย่างละเอียด
ในการเปรียบเทียบซัพพลายเออร์ โปรดแปลงใบเสนอราคาทั้งหมดให้อยู่ในฐานราคาเดียวกัน:
สินค้าชนิดเดียวกัน + ปริมาณเท่ากัน + ปลายทางเดียวกัน + ข้อกำหนดการจัดส่งเหมือนกัน + ขอบเขตต้นทุนที่เทียบเคียงกันได้
เมื่อนั้นราคาต่อหน่วยจึงจะมีความหมาย
เหตุใดราคาโรงงานที่ต่ำที่สุดจึงอาจไม่ใช่ต้นทุนรวมที่ต่ำที่สุด
พิจารณาซัพพลายเออร์สองราย:
| ปัจจัยด้านต้นทุน | ซัพพลายเออร์ ก | ซัพพลายเออร์บี |
|---|---|---|
| ราคาโรงงาน | $0.48 | $0.54 |
| การจัดสรรค่าขนส่ง | $0.09 | $0.06 |
| ค่าใช้จ่ายในการนำเข้าและปลายทาง | $0.07 | $0.06 |
| ค่าใช้จ่ายอื่นๆ ที่เกี่ยวข้อง | $0.03 | $0.02 |
| ต้นทุนโดยประมาณเมื่อรวมค่าขนส่งแล้ว | $0.67 | $0.68 |
ซัพพลายเออร์ A เสนอราคาจากโรงงานที่ต่ำกว่า แต่ส่วนต่างสุดท้ายอยู่ที่เพียง 0.01 ดอลลาร์ต่อหน่วยเท่านั้น
ในทางกลับกันก็อาจเกิดขึ้นได้เช่นกัน ผู้ผลิตที่มีราคาโรงงานสูงกว่าอาจลดต้นทุนโดยรวมลงได้ด้วยวิธีการบรรจุหีบห่อที่มีประสิทธิภาพมากขึ้น ปริมาณการขนส่งที่น้อยลง ข้อตกลงด้านการขนส่งที่แข็งแกร่งกว่า การผลิตที่เสถียร หรือปัญหาด้านคุณภาพที่น้อยลง
หลักการเดียวกันนี้ใช้ได้กับการผลิตเช่นกัน ความสามารถในการผลิตภายในของซัพพลายเออร์และเครือข่ายซัพพลายโดยรอบสามารถส่งผลต่อประสิทธิภาพในการเคลื่อนย้ายวัสดุและผลิตภัณฑ์กึ่งสำเร็จรูปผ่านกระบวนการผลิต ปัจจัยเหล่านี้อาจไม่ชัดเจนจากใบเสนอราคาต่อหน่วย แต่สามารถส่งผลต่อทั้งต้นทุนผลิตภัณฑ์และประสิทธิภาพด้านโลจิสติกส์ได้
เมื่อใดที่การซื้อบรรจุภัณฑ์แบบกำหนดเองโดยตรงจากโรงงานในประเทศจีนจะมีความคุ้มค่ามากกว่า?
การจัดหาวัตถุดิบจากจีนไม่ได้หมายความว่าจะถูกกว่าเสมอไป แต่จะน่าสนใจมากขึ้นเมื่อข้อได้เปรียบจากฝั่งโรงงานมีมากพอที่จะชดเชยต้นทุนด้านโลจิสติกส์และการนำเข้าระหว่างประเทศได้
โดยทั่วไปแล้ว การจัดหาวัตถุดิบโดยตรงจากโรงงานจะคุ้มค่าแก่การพิจารณามากกว่า หากคำสั่งซื้อนั้นมีลักษณะหลายประการดังต่อไปนี้:
- ปริมาณสินค้ามากพอที่จะรองรับค่าใช้จ่ายด้านโลจิสติกส์ระหว่างประเทศได้
- บรรจุภัณฑ์จำเป็นต้องได้รับการปรับแต่งอย่างมีนัยสำคัญ
- สินค้าจะถูกสั่งซื้อเพิ่มเติมเป็นประจำ
- ผู้ซื้อให้ความสำคัญกับราคาและต้องการต้นทุนการผลิตที่แข่งขันได้
- มีเวลาเพียงพอสำหรับการผลิต การขนส่ง ศุลกากร และการส่งมอบ
- โรงงานแห่งนี้มีศักยภาพในการผลิตและห่วงโซ่อุปทานที่จำเป็นสำหรับการสั่งซื้อดังกล่าว
ตัวอย่างเช่น บริษัทที่สั่งซื้อกระเป๋าแบบสั่งทำพิเศษจำนวน 50,000–100,000 ใบ จะมีสมการการจัดหาวัตถุดิบที่แตกต่างจากบริษัทที่สั่งซื้อเพียงไม่กี่ร้อยใบ การสั่งซื้อจำนวนมากสามารถช่วยกระจายต้นทุนการตั้งค่า ปรับปรุงประสิทธิภาพการผลิต และทำให้ค่าขนส่งระหว่างประเทศต่อหน่วยประหยัดมากขึ้น
ผลิตภัณฑ์ที่ปรับแต่งได้สูงจะได้รับประโยชน์จากการสื่อสารโดยตรงกับโรงงาน เนื่องจากสามารถควบคุมรายละเอียดต่างๆ ได้โดยตรงมากขึ้น เช่น คุณสมบัติ วัสดุ การพิมพ์ ขนาด ข้อกำหนดด้านบรรจุภัณฑ์ และมาตรฐานการสั่งซื้อซ้ำ
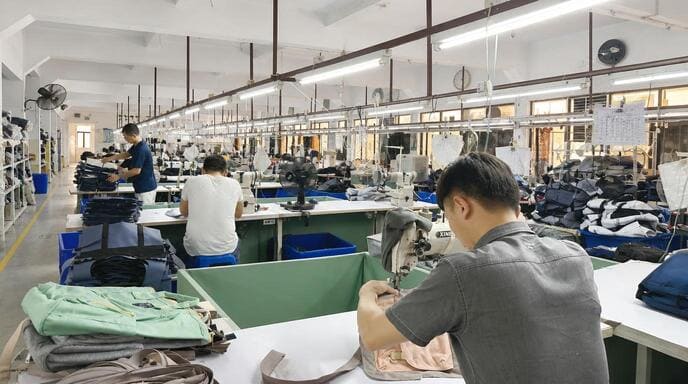
ความสามารถของโรงงานมีความสำคัญควบคู่ไปกับการเสนอราคา
ผู้ซื้อที่กำลังประเมินผู้ผลิตบรรจุภัณฑ์จากจีนควรพิจารณามากกว่าแค่ราคาต่อหน่วย และตรวจสอบว่าผู้ผลิตรายนั้นสามารถทำสิ่งต่อไปนี้ได้หรือไม่:
- ผลิตสินค้าให้ตรงตามข้อกำหนดที่ต้องการอย่างสม่ำเสมอ
- จัดการปริมาณที่ต้องการ
- โปรดระบุข้อมูลการบรรจุและการจัดส่งที่ถูกต้องหลังจากการผลิตเสร็จสิ้น
- รักษาคุณภาพให้คงที่ในคำสั่งซื้อซ้ำ
- ปฏิบัติตามกำหนดการผลิตที่กำหนดไว้
- ประสานงานการส่งออกสินค้าอย่างมีประสิทธิภาพ
โรงงานที่มีศักยภาพด้านการจัดซื้อ การผลิต การบรรจุ และห่วงโซ่อุปทานที่แข็งแกร่งกว่า อาจให้ผลลัพธ์ทางเศรษฐกิจโดยรวมที่ดีกว่า แม้ว่าราคาเสนอเริ่มต้นจะไม่ใช่ราคาที่ต่ำที่สุดก็ตาม
ดังนั้น การเปรียบเทียบที่เหมาะสมคือ:
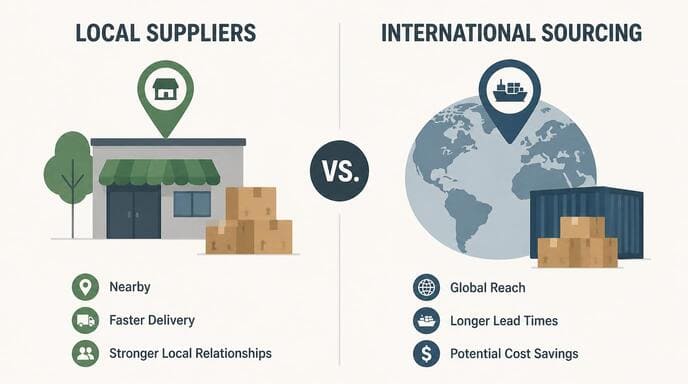
ต้นทุนการผลิตจากโรงงานในจีนเทียบกับต้นทุนการจัดส่งจากซัพพลายเออร์ในประเทศ
—ไม่ใช่ราคาโรงงานจีนเทียบกับราคาซัพพลายเออร์ท้องถิ่น
เมื่อการซื้อสินค้าจากจีนอาจไม่ใช่เรื่องที่คุ้มค่า
การนำเข้าโดยตรงอาจไม่น่าสนใจนักเมื่อคำสั่งซื้อมีขนาดเล็กมาก กำหนดส่งสั้นมาก หรือผู้ซื้อไม่สามารถจัดการด้านโลจิสติกส์ระหว่างประเทศได้อย่างมีประสิทธิภาพ
บางครั้งผู้จำหน่ายในท้องถิ่นอาจชนะได้เนื่องจาก:
- ความซับซ้อนในการขนส่งลดลง
- เติมสินค้าได้เร็วขึ้น
- สั่งซื้อในปริมาณน้อย
- ผู้ซื้อไม่ต้องผ่านกระบวนการศุลกากรระหว่างประเทศใดๆ
- ลดความต้องการสินค้าคงคลัง
- ระยะเวลาการจัดส่งสั้นลง
สำหรับคำสั่งซื้อเร่งด่วน การจ่ายราคาสินค้าต่อหน่วยในประเทศที่สูงกว่าอาจคุ้มค่ากว่าในเชิงพาณิชย์ หากการนำเข้าจะทำให้การเปิดตัวผลิตภัณฑ์ การส่งเสริมการขาย แคมเปญค้าปลีก หรือการผลิตตามกำหนดการล่าช้าออกไป
คำถามที่ถูกต้องไม่ใช่ว่าจีนมีราคาโรงงานที่ต่ำกว่าหรือไม่ แต่เป็นว่าจีนเสนอต้นทุนรวมที่เหมาะสมและต่ำกว่าสำหรับสถานการณ์การซื้อจริง หรือ ไม่
สิ่งที่ผู้ซื้อควรตรวจสอบก่อนสั่งซื้อ
การคำนวณต้นทุนสินค้าที่ส่งถึงปลายทางอย่างน่าเชื่อถือไม่จำเป็นต้องใช้แบบจำลองที่ซับซ้อน ผู้ซื้อต้องการเพียงข้อมูลที่สอดคล้องกันจากผู้จำหน่ายและผู้ให้บริการด้านโลจิสติกส์เท่านั้น
สอบถามราคาและรายละเอียดการผลิตจากผู้จำหน่าย
ใบเสนอราคาควรระบุอย่างชัดเจนว่า:
- ราคาต่อหน่วยและปริมาณรวม
- ค่าธรรมเนียมการปรับแต่งหรือการติดตั้งครั้งเดียว
- อินโคเทอร์ม
- ระบุว่าค่าขนส่งรวมอยู่ในราคาหรือไม่
- ต้นทางของการขนส่งสินค้า
- ระยะเวลาดำเนินการผลิต
- ข้อกำหนดเกี่ยวกับการบรรจุหีบห่อ หากมีการกำหนดไว้แล้ว
หลังจากขั้นตอนการผลิตและบรรจุภัณฑ์ขั้นสุดท้ายเสร็จสิ้น ผู้จำหน่ายสามารถยืนยันข้อมูลการจัดส่งจริงที่จำเป็นสำหรับการคำนวณค่าขนส่งได้ ซึ่งรวมถึง:
- จำนวนกล่อง
- ขนาดกล่อง
- น้ำหนักรวมและน้ำหนักสุทธิ
- ปริมาณการขนส่งทั้งหมด
- วิธีการบรรจุขั้นสุดท้าย
หากราคารวมค่าขนส่งแล้ว ผู้ซื้อควรตรวจสอบให้แน่ใจอีกครั้งว่าค่าขนส่งสิ้นสุดที่จุดใด
ตรวจสอบค่าใช้จ่ายในการนำเข้าและจัดส่ง
ก่อนเปรียบเทียบผู้จำหน่าย ควรพิจารณาสิ่งต่อไปนี้:
- การจำแนกประเภทศุลกากรที่เกี่ยวข้อง
- อากรขาเข้าและภาษี
- ค่าธรรมเนียมพิธีการศุลกากร
- ค่าธรรมเนียมการจัดการปลายทาง
- การขนส่งทางบก
- ส่งมอบสินค้าครั้งสุดท้ายที่คลังสินค้า
- อาจมีค่าใช้จ่ายในการจัดเก็บหรือตรวจสอบเพิ่มเติม
อัตราภาษีศุลกากรที่แน่นอนขึ้นอยู่กับประเทศปลายทางและสินค้าจริง ดังนั้นเปอร์เซ็นต์ภาษีโดยทั่วไปจึงไม่ควรนำมาใช้เป็นประมาณการขั้นสุดท้ายที่เชื่อถือได้
วิธีการเปรียบเทียบซัพพลายเออร์แบบง่ายๆ
สำหรับซัพพลายเออร์ทุกราย ให้แปลงใบเสนอราคาให้เป็นต้นทุนสุดท้ายเดียวกัน
| การเปรียบเทียบ | ซัพพลายเออร์ ก | ซัพพลายเออร์บี | ซัพพลายเออร์ ค |
|---|---|---|---|
| ต้นทุนสินค้า | $10,000 | $10,600 | $11,000 |
| ค่าใช้จ่ายครั้งเดียว | $300 | $0 | $200 |
| ค่าระวาง | $1,200 | $900 | รวม |
| ต้นทุนการนำเข้า | $800 | $850 | รวม |
| ค่าบริการปลายทาง | $500 | $450 | รวม |
| จัดส่งรอบสุดท้าย | $400 | $350 | รวม |
| ต้นทุนการลงจอดรวม | $13,200 | $13,150 | $11,200 |
| จำนวน | 20,000 | 20,000 | 20,000 |
| ต้นทุนต่อหน่วยเมื่อนำเข้า | $0.660 | $0.658 | $0.560 |
การเปรียบเทียบแบบนี้มีประโยชน์มากกว่าการรวบรวมใบเสนอราคาจากโรงงานหลายแห่งแล้วเลือกราคาต่อหน่วยที่ต่ำที่สุดเพียงอย่างเดียว
วิธีลดต้นทุนการนำเข้าบรรจุภัณฑ์แบบกำหนดเอง
การประหยัดที่มากที่สุดไม่ได้มาจากการต่อรองราคาจากโรงงานเสมอไป
สำหรับบรรจุภัณฑ์ ปัจจัยด้านต้นทุนหลายอย่างอาจมีความสำคัญมากกว่า:
ลดปริมาณการจัดส่งสินค้า
ตรวจสอบขนาดกล่อง การพับ การมัด และวิธีการบรรจุหีบห่อ ปริมาณการขนส่งที่ลดลงสามารถลดการจัดสรรค่าขนส่งและพื้นที่คลังสินค้าที่ต้องการได้
เลือกวิธีการจัดส่งที่เหมาะสม
การขนส่งทางอากาศอาจเหมาะสมสำหรับสินค้าเร่งด่วนหรือสินค้าปริมาณไม่มาก ในขณะที่การขนส่งทางเรืออาจประหยัดกว่าสำหรับสินค้าปริมาณมากที่เหมาะสม เมื่อตารางการจัดส่งเอื้ออำนวย
รวบรวมคำสั่งซื้อที่เหมาะสมเข้าด้วยกัน
การผสมผสานปริมาณการผลิตที่เหมาะสมสามารถช่วยกระจายต้นทุนคงที่และอาจช่วยเพิ่มประสิทธิภาพการขนส่งได้
กำหนดมาตรฐานสำหรับการสั่งซื้อซ้ำ
ข้อกำหนดที่เสถียรสามารถลดต้นทุนในการพัฒนาซ้ำ การติดตั้ง และการสื่อสารได้
ตรวจสอบต้นทุนการนำเข้าก่อนเริ่มการผลิต
การทำความเข้าใจระเบียบศุลกากรที่เกี่ยวข้องก่อนสั่งซื้อสินค้าจะปลอดภัยกว่าการตัดสินใจซื้อโดยอิงจากอัตราภาษีที่คาดการณ์ไว้
เปรียบเทียบค่าใช้จ่ายทั้งหมดที่จัดส่งแล้ว
การลดราคาจากโรงงานเพียงเล็กน้อยอาจไม่คุ้มค่าเสมอไป หากซัพพลายเออร์รายอื่นสามารถประหยัดต้นทุนได้มากกว่าด้วยการบรรจุหีบห่อ การขนส่ง หรือประสิทธิภาพในห่วงโซ่อุปทานที่ดีกว่า
ข้อผิดพลาดทั่วไปในการคำนวณต้นทุนการนำเข้าบรรจุภัณฑ์แบบกำหนดเอง
ข้อผิดพลาดที่พบบ่อยที่สุดนั้นค่อนข้างง่าย
เปรียบเทียบราคาจากโรงงานโดยไม่ตรวจสอบค่าขนส่ง
ใบเสนอราคาบางฉบับอาจรวมค่าขนส่งแล้ว ในขณะที่บางฉบับอาจไม่รวมค่าขนส่ง
โดยสมมติว่าค่าขนส่งคำนวณจากน้ำหนักหรือปริมาตรเสมอ
ค่าขนส่งสินค้าบรรจุภัณฑ์อาจได้รับผลกระทบจากทั้งสองปัจจัย ขึ้นอยู่กับวิธีการขนส่ง น้ำหนักจริงและน้ำหนักตามปริมาตรหรือขนาดอาจถูกนำมาเปรียบเทียบกัน โดยค่าบริการที่เรียกเก็บจะขึ้นอยู่กับตัวเลขที่สูงกว่า
ถือว่า CIF คือการส่งมอบสินค้าจากคลังสินค้า
โดยทั่วไปแล้ว CIF จะสิ้นสุดที่ท่าเรือปลายทางที่ระบุไว้ ไม่ได้ครอบคลุมค่าใช้จ่ายในการนำเข้าและขนส่งภายในประเทศทั้งหมดโดยอัตโนมัติ
หากสมมติว่า DDP หมายความว่าจะไม่มีค่าใช้จ่ายเพิ่มเติมโดยอัตโนมัติ
จุดหมายปลายทางและรายละเอียดต่างๆ ยังต้องได้รับการยืนยันอีกครั้ง
โดยไม่คำนึงถึงขนาดของกล่อง
สำหรับบรรจุภัณฑ์ที่มีน้ำหนักเบา ปริมาณการขนส่งอาจส่งผลกระทบอย่างมากต่อต้นทุนการขนส่ง
การเปรียบเทียบปริมาณที่แตกต่างกัน
ใบเสนอราคาสำหรับการสั่งซื้อ 5,000 ชิ้น และใบเสนอราคาสำหรับการสั่งซื้อ 50,000 ชิ้น อาจมีต้นทุนต่อหน่วยที่แตกต่างกันมาก
โดยใช้เกณฑ์อัตราภาษีที่สมมติขึ้น
ขั้นตอนการดำเนินการทางศุลกากรขึ้นอยู่กับสินค้าจริงและกฎระเบียบของประเทศปลายทาง
การเลือกใบเสนอราคาจากโรงงานที่ต่ำที่สุด แทนที่จะเลือกต้นทุนรวมที่เหมาะสมที่สุด
คุณภาพ กำลังการผลิต ประสิทธิภาพในการบรรจุ ระยะเวลานำส่ง และความสม่ำเสมอของการสั่งซื้อซ้ำ ล้วนส่งผลต่อผลลัพธ์ทางการค้าที่แท้จริงได้
คำถามที่พบบ่อย: ค่าใช้จ่ายในการนำเข้าบรรจุภัณฑ์แบบกำหนดเอง
ต้นทุนรวมของบรรจุภัณฑ์สั่งทำพิเศษคือเท่าไหร่?
ต้นทุนรวมที่ส่งถึงปลายทาง (Landed cost) คือต้นทุนทั้งหมดที่เกี่ยวข้องกับการจัดหาบรรจุภัณฑ์นำเข้า ณ ปลายทางที่กำหนด ซึ่งอาจรวมถึงต้นทุนสินค้า ค่าขนส่ง ภาษีนำเข้าและค่าธรรมเนียมอื่นๆ ที่เกี่ยวข้องกับศุลกากร ค่าใช้จ่ายปลายทาง และค่าจัดส่งขั้นสุดท้าย
ราคานี้รวมค่าขนส่งไว้ในใบเสนอราคาของผู้ผลิตแล้วหรือไม่?
ขึ้นอยู่กับใบเสนอราคาและเงื่อนไขการค้า (Incoterm) ผู้ขายอาจเสนอราคาค่าขนส่งแยกต่างหาก หรือรวมค่าขนส่งไว้ในเงื่อนไขต่างๆ เช่น CIF หรือ DDP ผู้ซื้อควรตรวจสอบให้แน่ใจว่ารวมอะไรบ้าง และจุดสิ้นสุดของการส่งมอบที่ระบุไว้ในใบเสนอราคาคือที่ใด
ค่าขนส่งสินค้าบรรจุภัณฑ์คำนวณจากน้ำหนักหรือปริมาตร?
ปัจจัยทั้งสองอย่างสามารถส่งผลกระทบได้ เนื่องจากบรรจุภัณฑ์มักมีน้ำหนักเบาแต่มีขนาดใหญ่ ปริมาตรจึงเป็นปัจจัยสำคัญ ในบางกรณีการขนส่ง จะมีการเปรียบเทียบน้ำหนักจริงกับน้ำหนักตามปริมาตรหรือขนาด และค่าบริการที่เรียกเก็บจะอิงตามตัวเลขที่สูงกว่า
ราคา FOB ถูกกว่าราคา DDP หรือไม่?
ไม่จำเป็นเสมอไป FOB และ DDP กำหนดต้นทุนและความรับผิดชอบที่แตกต่างกันระหว่างผู้ขายและผู้ซื้อ การเปรียบเทียบที่ถูกต้องคือต้นทุนรวมในการขนส่งไปยังปลายทางเดียวกันภายใต้เงื่อนไขเดียวกัน
การซื้อบรรจุภัณฑ์สั่งทำพิเศษโดยตรงจากจีนถูกกว่าหรือไม่?
อาจเป็นไปได้ โดยเฉพาะอย่างยิ่งสำหรับคำสั่งซื้อ B2B ขนาดใหญ่ ผลิตภัณฑ์ที่ปรับแต่งเอง และการซื้อซ้ำ อย่างไรก็ตาม การเปรียบเทียบที่เกี่ยวข้องคือต้นทุนที่โรงงานในจีนส่งมอบสินค้าเทียบกับต้นทุนรวมที่ซัพพลายเออร์ในท้องถิ่นส่งมอบสินค้า
ช่วงเวลาใดที่การจัดหาวัตถุดิบจากจีนมีความน่าสนใจมากที่สุด?
โดยทั่วไปแล้ว การประเมินจะคุ้มค่ากว่าเมื่อปริมาณการสั่งซื้อมีนัยสำคัญ การปรับแต่งมีมาก มีความต้องการซ้ำ ราคาแข่งขันได้ และมีเวลาเพียงพอสำหรับการผลิตและการขนส่งระหว่างประเทศ
สรุป: เปรียบเทียบต้นทุนที่ผู้ซื้อจ่ายจริง
ใบเสนอราคาจากโรงงานเป็นเพียงจุดเริ่มต้นสำหรับการสั่งทำบรรจุภัณฑ์แบบกำหนดเองที่นำเข้าเท่านั้น
ต้นทุนการซื้อที่แท้จริงขึ้นอยู่กับห่วงโซ่ทั้งหมด:
ต้นทุนโรงงาน → ค่าขนส่ง → ต้นทุนนำเข้า → ค่าธรรมเนียมปลายทาง → การส่งมอบที่คลังสินค้า
สำหรับการบรรจุภัณฑ์ ค่าขนส่งเป็นสิ่งที่ควรให้ความสำคัญเป็นพิเศษ เนื่องจากสินค้าที่มีน้ำหนักเบาอาจใช้ปริมาตรมาก และการคำนวณค่าขนส่งอาจพิจารณาจากน้ำหนักจริง น้ำหนักตามปริมาตร หรือปริมาตรการขนส่ง ขึ้นอยู่กับวิธีการขนส่ง
ความสามารถในการแข่งขันของจีนไม่ควรถูกลดทอนเหลือเพียงแค่ต้นทุนแรงงานเท่านั้น ในพื้นที่ที่มีการผลิตบรรจุภัณฑ์หนาแน่น กระบวนการผลิตและซัพพลายเออร์สนับสนุนหลายแห่งสามารถตั้งอยู่ใกล้กันได้ การพิมพ์ การตัด การเคลือบ การอัดความร้อน การเย็บ การผลิตวัสดุ การทำแม่พิมพ์ และบริการสนับสนุนอื่นๆ อาจดำเนินการภายในโรงงานเดียวหรือผ่านซัพพลายเออร์เฉพาะทางที่อยู่ใกล้เคียง เมื่อรวมกับประสบการณ์การผลิตและเครือข่ายการผลิตที่จัดตั้งขึ้นแล้ว การรวมตัวกันเช่นนี้สามารถสร้างข้อได้เปรียบในด้านการประสานงาน ประสิทธิภาพการผลิต และต้นทุนผลิตภัณฑ์ได้
ผู้ผลิตควรระบุให้ชัดเจนด้วยว่าค่าขนส่งรวมอยู่ในราคาหรือไม่ และราคาที่เสนอนั้นครอบคลุมส่วนใดของกระบวนการจัดส่ง ขนาดกล่อง จำนวนกล่อง น้ำหนัก และปริมาตร (CBM) โดยปกติสามารถยืนยันได้หลังจากการผลิตและบรรจุภัณฑ์ขั้นสุดท้ายเสร็จสิ้น
สำหรับธุรกิจที่กำลังพิจารณาจัดหาโรงงานจากจีน คำถามสำคัญไม่ใช่“ราคาจากโรงงานจีนต่ำกว่าหรือไม่?”
มันคือ:
“เมื่อรวมค่าขนส่ง ค่านำเข้า ค่าธรรมเนียมปลายทาง และค่าจัดส่งแล้ว ต้นทุนการผลิตที่โรงงานในจีนยังคงต่ำกว่าหรือไม่ ในขณะที่ยังคงตรงตามข้อกำหนดด้านคุณภาพ ปริมาณ การปรับแต่ง และการส่งมอบที่ต้องการ?”
เมื่อคำตอบคือใช่ การจัดหาจากโรงงานโดยตรงสามารถสร้างความได้เปรียบทางการค้าอย่างมีนัยสำคัญ แต่หากคำสั่งซื้อมีขนาดเล็กเกินไป เร่งด่วนเกินไป หรือมีค่าใช้จ่ายสูงเกินกว่าจะนำเข้าได้อย่างมีประสิทธิภาพ ซัพพลายเออร์ในท้องถิ่นอาจยังคงเป็นทางเลือกที่ดีกว่า
ท้ายที่สุดแล้ว ซัพพลายเออร์ที่ดีที่สุดไม่ใช่ซัพพลายเออร์ที่มีใบเสนอราคาจากโรงงานต่ำที่สุดเสมอไป แต่เป็นซัพพลายเออร์ที่สามารถส่งมอบต้นทุนรวมที่เหมาะสมและต่ำที่สุดภายใต้เงื่อนไขการจัดซื้อที่เทียบเคียงกันได้